
Se você está começando ou expandindo uma integradora, entender a tributação para empresas de energia solar define sua margem agora e na transição do IVA da reforma tributária.
A escolha entre Simples, Lucro Presumido e Lucro Real muda o imposto no caixa e o preço final, sob regras da Receita Federal e do seu município.
Tributação para empresas de energia solar: onde dói
O ponto que mais corta lucro em instalação solar não é “pagar imposto”. É pagar imposto errado, por classificar a atividade de um jeito, emitir a nota com o código incorreto ou escolher um regime que não conversa com seu ticket médio.
Para novos empreendedores e donos de indústria, isso aparece em três lugares: ISS no serviço, ICMS se você “vira” comércio de equipamentos e IRPJ/CSLL quando o regime não acompanha sua margem. A consequência é simples: o preço sobe, a proposta perde e a empresa fica sem caixa.
Recomendação direta: se você está abrindo a empresa e o faturamento ainda é incerto, comece pelo que dá previsibilidade e baixo custo de conformidade.
O Simples costuma cumprir esse papel. Ele não vale quando sua operação compra muito equipamento e precisa aproveitar créditos, ou quando o faturamento já nasce alto.
O que você vende muda o imposto no caixa
Energia solar mistura “produto” e “serviço”, e o Fisco olha isso com lupa. A primeira decisão prática é separar o que é venda de kit do que é mão de obra e projeto. O jeito certo depende do seu contrato e da sua nota.
Instalação, projeto e manutenção
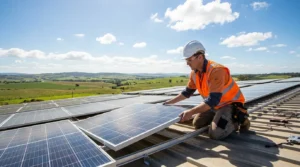
Quando a receita é majoritariamente de instalação e serviços correlatos, o peso costuma cair em ISS (imposto municipal) e nos tributos federais do regime (Simples, Presumido ou Real). O cuidado aqui é não “embutir” tudo como serviço se você, de fato, está revendendo equipamento.
Venda de equipamentos e estoque
Quando há compra e revenda de inversores, módulos e estruturas, você se aproxima de uma operação de comércio. Isso muda obrigações, como controle de estoque e destaque de tributos na NF-e, e pode puxar a análise para regimes que lidam melhor com margem apertada e cadeia de compras.
- Erro caro: emitir nota de “serviço” para um contrato que, na prática, tem venda relevante de equipamento. Isso aumenta risco de questionamento municipal e estadual.
- Erro silencioso: classificar tudo como “venda” e recolher menos ISS, quando o município entende que houve prestação de serviço predominante.
Simples Nacional: quando ajuda e quando trava
O Simples costuma ser o regime mais buscado porque unifica tributos no DAS e reduz burocracia.
A entrada no Simples exige atender limites e regras do regime, sob coordenação do CGSN e fiscalização da Receita Federal, conforme a Lei Complementar nº 123/2006, art. 3º (conceito de ME e EPP) e art. 18 (cálculo do Simples por anexos).
Simples Nacional é um regime tributário que unifica impostos federais, estaduais e municipais em uma guia única (DAS) para micro e pequenas empresas. Ele é regido pela Receita Federal e pelo CGSN, conforme a Lei Complementar nº 123/2006, art. 12 e art. 18. Para integradoras solares, o enquadramento correto define se a alíquota inicial fica mais próxima de serviços (anexos de serviços) ou de comércio, mudando o custo no preço final. Ignorar o enquadramento e tributar “no anexo errado” eleva o DAS e aumenta o risco de desenquadramento ou cobrança retroativa.
O que observar antes de optar pelo Simples
- Composição do faturamento: quanto é projeto e instalação, quanto é venda de equipamento.
- Folha versus receita: se você tem equipe própria, o fator de cálculo pode mudar o anexo aplicável em várias atividades.
- Cliente final ou indústria: B2B costuma exigir nota mais “cirúrgica” e contrato detalhado, porque o comprador compara tributos e retenções.
Minha recomendação prática
Para quem está começando pequeno, o Simples tende a ser a rota mais segura por custo de conformidade.
Ele não vale quando você compra muito e revende com margem pequena, porque o imposto no Simples não vira crédito para você na compra, e seu cliente também pode não se creditar como gostaria.
Lucro Presumido: comum em integradoras maduras
O Lucro Presumido costuma aparecer quando a empresa já tem faturamento consistente, margens razoáveis e quer uma conta mais estável do IRPJ e da CSLL. Aqui, a base de cálculo não é o lucro real do mês. Ela é uma “presunção” definida em lei pela Receita Federal.
Para muitas atividades de prestação de serviços, a presunção do IRPJ pode ser de 32% da receita bruta, conforme a Receita Federal e a Lei nº 9.249/1995, art. 15, §1º, III.
Na prática, se sua margem real for menor que isso, o Presumido pode pesar. Se sua margem real for maior, ele pode ficar competitivo.
A CSLL também segue percentuais de presunção. A Receita Federal trata disso na Lei nº 9.430/1996, art. 20, que define percentuais conforme a atividade. A conta exata depende da natureza do que você está faturando (serviço, comércio, indústria) e do desenho do contrato.
Exemplo numérico simples (hipotético)
Imagine uma empresa que faturou R$ 100.000 no mês em instalação. Se a atividade cair na presunção de 32%, a base presumida do IRPJ vira R$ 32.000.
O IRPJ incide sobre essa base, com regras próprias de adicional quando aplicável. A CSLL segue a base de presunção dela. Essa lógica ajuda a decidir se você deve buscar margem maior no preço ou rever o regime.
Lucro Real: quando a compra pesa e o crédito importa
O Lucro Real faz sentido quando sua empresa tem custo alto de equipamentos, variação grande de margem ou quando os créditos dos tributos sobre consumo ficam relevantes. Ele costuma exigir contabilidade mais robusta, apuração detalhada e disciplina de documentos.
Recomendação direta: considere o Lucro Real quando sua operação já está estruturada e você quer governança de custos, centro de resultado e planejamento de compra. Ele não vale para quem ainda não consegue manter documento fiscal e conciliação em dia, porque o risco de erro sobe muito.
Para pequenos industriais que também instalam em seus próprios telhados, o Lucro Real pode ser interessante quando o solar vira parte do custo de produção e você quer controlar isso com rigor contábil. Esse tipo de decisão combina com uma consultoria contábil e tributária bem amarrada.
Reforma tributária: o que muda na transição
Quem instala energia solar não pode ignorar o IVA (IBS e CBS), porque ele muda o jogo de crédito e a formação de preço.
A Emenda Constitucional nº 132/2023, art. 118 do ADCT, sob coordenação legislativa e futura regulamentação, institui um ano de teste em 2026 com CBS de 0,9% e IBS de 0,1%, com possibilidade de compensação com PIS e COFINS.
O ponto prático é preparar o cadastro de produtos e serviços e a emissão de documentos para não ficar refém do contador “apagar incêndio”. Isso vale ainda mais se você vende para indústria, porque o comprador vai perguntar sobre crédito e sobre como a nota foi emitida.
Checklist rápido antes de escolher o regime
Você não precisa adivinhar. Você precisa medir. Este checklist evita a escolha por “achismo” e já organiza o que uma consultoria contábil e tributária vai pedir para simular cenários.
- Faturamento anual estimado e sazonalidade (obras maiores em alguns meses).
- Mix: porcentagem de serviço, venda de equipamento e contratos de manutenção.
- Margem bruta média por tipo de projeto (residencial, comercial, industrial).
- Compra de equipamentos: volume, fornecedores e prazos.
- Mão de obra: equipe própria, terceirização e impacto no custo fixo.
- Município: regra local de ISS e exigências de nota.
Se você está em São Paulo e atende obras em bairros com grande volume de pequenas indústrias, como a Lapa, esse checklist costuma revelar um padrão: projetos maiores pedem contrato mais claro e nota mais bem segmentada. Isso reduz disputa sobre ISS e evita retrabalho fiscal.
Quando vale buscar ajuda especializada
“Dá para fazer sozinho?” Dá, se você tem tempo para ler regra, parametrizar sistema e revisar nota. A maioria dos donos de pequenas fábricas não quer isso. Quer previsibilidade.
Uma consultoria contábil e tributária agrega mais quando você precisa de três entregas objetivas: simulação comparativa de regimes, parametrização de emissão fiscal e calendário de obrigações.
A Quero Montar uma Empresa atua como portal de conteúdo empresarial e contábil para abertura e gestão de pequenas indústrias, o que ajuda a traduzir termos fiscais para decisões de produção e preço.
Esse suporte fica ainda mais útil quando você instala solar em sua própria planta e quer separar o que é obra, imobilizado, manutenção e custo de operação. A regra não é “pagar menos”. A regra é pagar certo e conseguir provar.
Perguntas Frequentes
Empresa de energia solar paga ISS ou ICMS?
Pode pagar os dois, dependendo do que você está faturando. Serviço de instalação tende a cair em ISS municipal, enquanto venda de equipamentos pode envolver ICMS estadual, conforme o desenho contratual e a nota emitida.
Simples Nacional sempre é o melhor para integradora?
Não. O Simples costuma ser ótimo para começar por simplificar o recolhimento, mas pode ficar caro quando há muita compra e revenda com margem pequena, ou quando o faturamento cresce e a alíquota efetiva sobe.
No Lucro Presumido, qual presunção costuma valer para serviço?
32% da receita bruta é a presunção prevista para várias prestações de serviços no IRPJ. A base vem da Receita Federal, conforme a Lei nº 9.249/1995, art. 15, §1º, III, e a escolha do regime deve comparar essa presunção com sua margem real.
A reforma tributária já mexe com minha empresa?
Sim. A Emenda Constitucional nº 132/2023 define teste em 2026 com CBS de 0,9% e IBS de 0,1%, compensáveis com PIS e COFINS. O efeito imediato é preparar sistemas, cadastro e formação de preço para a lógica de crédito e transparência da nota.
Qual é o primeiro passo para decidir o regime?
Mapear o mix de receita (serviço versus venda de equipamento) e estimar margem por tipo de contrato. Com isso, você consegue simular Simples, Presumido e Real sem “chute”, e evita trocar de regime só depois de perder dinheiro.
Revisado pela equipe técnica da Quero Montar uma Empresa. Especialistas em portal de conteúdo empresarial e contábil para abertura e gestão de em São Paulo e região.
Se você quer transformar essas regras em uma decisão objetiva de abertura e enquadramento, comece por Quero montar uma empresa.
Escolher o regime errado come sua margem em silêncio, e a correção costuma ser cara. Fale com a Quero Montar uma Empresa agora mesmo.
Fale com um especialista em tributação solar